
 配资炒股交易软件
近日,金沙酒业在赤水河上游大水厂区举行建厂75周年庆典,正式揭牌“华润金沙酒业(贵州)有限公司”。从“贵州金沙窖酒酒业有限公司”到冠以央企之名,这家老牌酱酒企业完成了身份切换。然而,更名能否转化为市场端的实质改善,仍需时间检验。
营收从60亿到15亿
工商信息显示,更名登记已于2026年8月20日完成,正式揭牌则选在建厂75周年庆典上进行。华润对此次活动颇为重视,华润集团副总经理蓝屹、华润啤酒总裁金汉权、党委副书记徐麟等高管悉数到场。
“今天正式更名揭牌,标志着这家拥有75年发展历史的老牌酱酒企业,历经三年的整合,正式加速融入华润的运营体系。”金汉权在揭牌仪式上表示。
值得注意的时间维度是:华润2023年1月以123亿元控股金沙酒业,至更名完成历时约三年半。这三年多恰逢白酒行业进入深度调整期,金沙酒业的经营环境与收购之初的预期已发生显著变化。
一组并不好看的数据引起了市场的关注。
金沙酒业2021年巅峰时期年销售收入曾达60.66亿元。2023年至2025年,其白酒业务营业额分别为20.67亿元、21.49亿元和14.96亿元。2025年同比降幅达30.77%。
更直接的压力体现在华润啤酒的合并报表上。2025年,华润啤酒对白酒业务计提商誉减值28.77亿元,导致当年归母净利润同比下降28.87%至33.71亿元。华润啤酒管理层解释称,该减值“结合行业周期、宏观环境及经营实际”,符合监管规则与财务要求,剔除减值影响后白酒业务仍有经营性盈利。
进入2026年,趋势尚未扭转。上半年华润啤酒白酒业务未经审计营业额约5.7亿元,同比下降27.2%;未经审计息税前利润为-2.89亿元,亏损较上年同期的1.52亿元盈利进一步扩大。有媒体指出,以半年数据推算,金沙酒业的收入规模已与天佑德酒、酒鬼酒等区域酒企相当,“从一家准全国化白酒企业,变成了一个与区域酒企规模的企业”。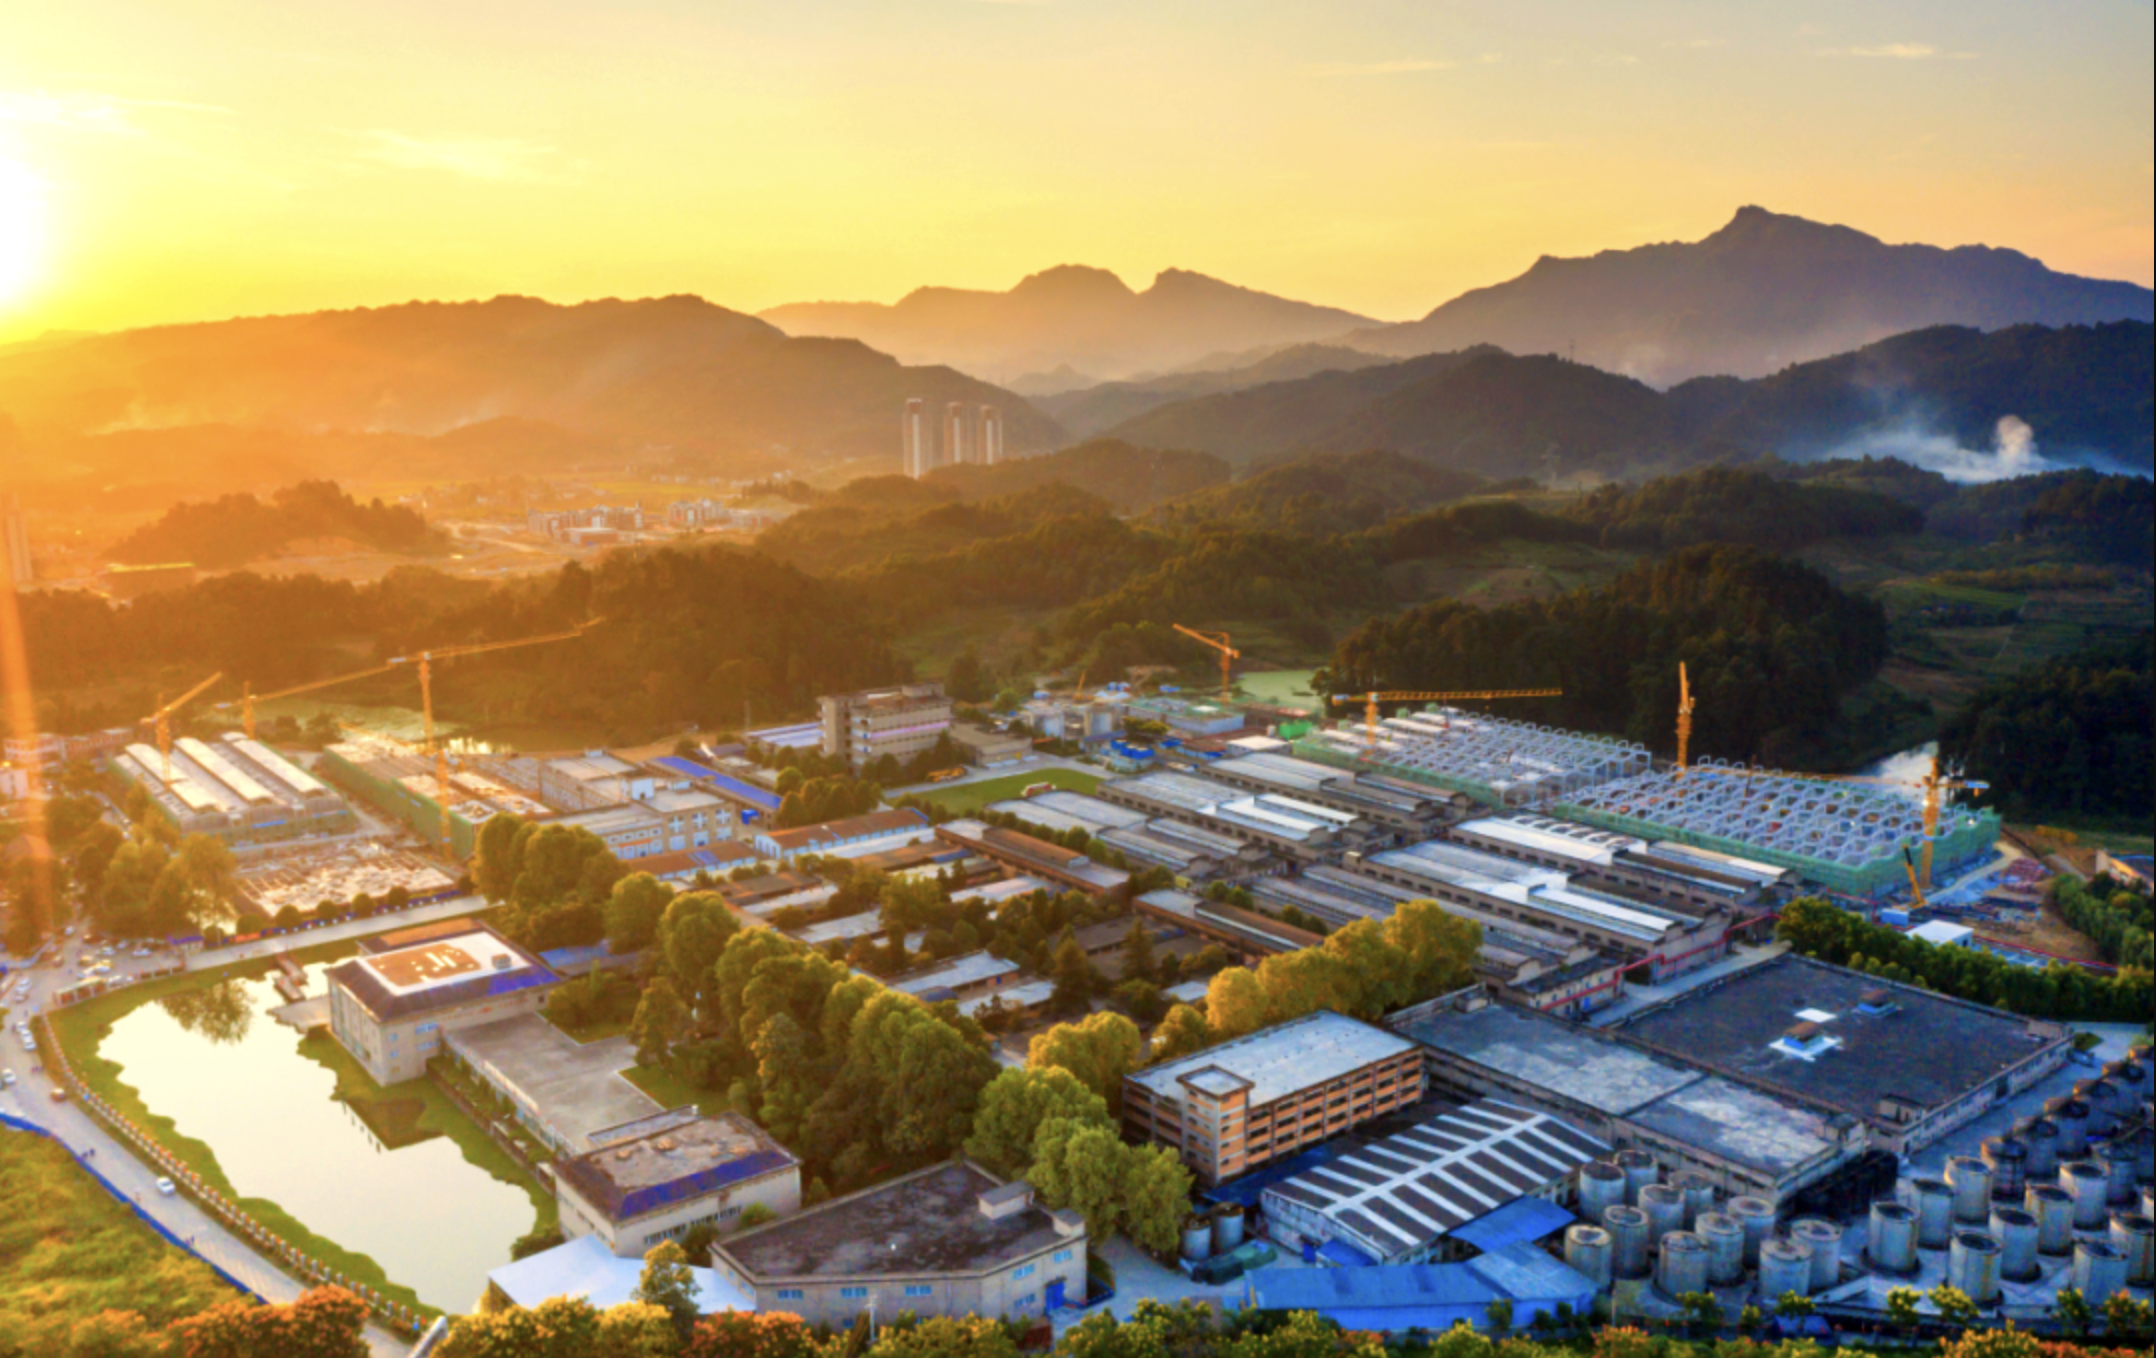
金沙酒业更名
尚待回答的问题
华润啤酒副总裁、华润金沙酒业董事长范世凯对更名的解读是:“带来的不只是资本,更是一套现代化治理体系,一套面向全国市场的思维方式、一套尊重传统长期主义的发展逻辑。”
但市场对“啤+白”战略的疑虑并未消除。酒业营销专家肖竹青指出,华润白酒业务收购时机恰逢行业深度调整期,且啤酒寡头竞争与白酒非标准竞争的底层逻辑不同,华润啤酒的经销商与渠道资源很难直接迁移至白酒业务,“啤白联盟并未获得预想中效果”。另有分析认为,华润在整合过程中将啤酒行业的管理模式应用于白酒企业,在渠道端造成了一定程度的“排异反应”。
从行业大环境看,压力并非金沙独有。2025年全国规上酱酒企业基酒总产量约50万千升,同比下降23%,渠道库存周转拉长至18个月以上,销售收入出现近六年来首次下滑。酱酒行业正从品类红利驱动转向品牌与品质驱动,中小品牌的生存空间被持续挤压。
华润啤酒管理层在2026年半年报中明确表示,将坚持把白酒板块打造为第二增长曲线的长期战略,不会剥离白酒业务。从“金沙酒业”到“华润金沙酒业”,冠名完成只是第一步。这家拥有75年酿造历史的企业能否在央企体系内找到白酒行业特有的发展节奏,将取决于品质稳定性、渠道执行力与品牌价值修复能否同步兑现——这三项,恰恰都不是更名本身能够解决的问题。
南方+记者 黄晓韵
文章为作者独立观点,不代表联华证券-股票配资风控-最专业股票配资观点
- 上一篇:线上证券融资工具 打假网红“铁头”一审获刑八年:花钱就能消灾吗?
- 下一篇:没有了
相关文章